关键要点
- 年度预算要对应具体服务事项和责任部门
- 固定成本、计划性支出和突发事项要分开管理
- 月度执行与季度复盘能够及时发现预算偏差
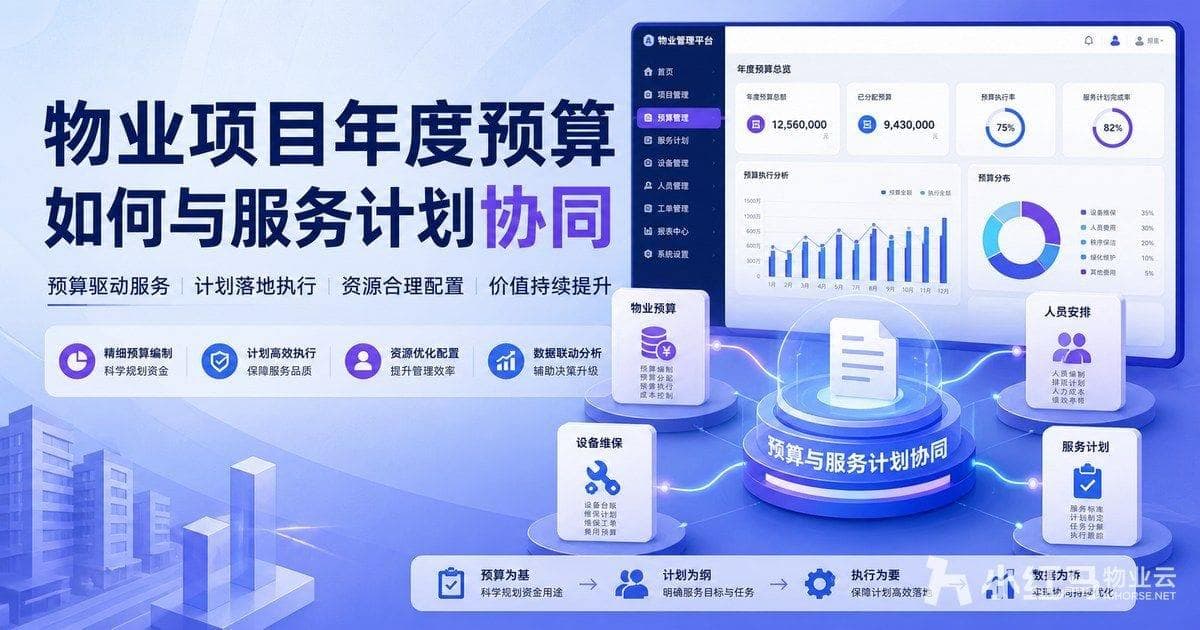
物业项目的年度预算,不能只是一张收入和支出表。保洁人员数量、设备维保周期、公共区域维护、客服和秩序岗位安排,都和项目服务计划直接相关。如果预算编制与现场工作分开进行,常见结果就是计划写得很完整,实际执行时却缺人、缺材料或缺少维修安排。
预算协同的第一步,是让不同岗位对年度重点形成共同认识。项目经理关注整体服务和风险,工程关注设备与维修,客服关注居民诉求,财务关注成本和收支。物业管理系统可以把这些事项拆成计划任务,再与费用和供应商资料关联起来。
先列年度服务事项
项目可以先从服务计划开始,而不是直接填写金额。按照月份或季度列出设备维保、绿化季节性工作、公共区域维护、人员培训、节日活动和重点整改事项,再判断每项工作需要什么资源。
| 服务计划 | 资源需求 | 预算关注点 |
|---|---|---|
| 日常保洁 | 人员、耗材和设备 | 人员配置和耗材使用 |
| 设备维保 | 维保单位、配件和检测 | 合同周期和维修预留 |
| 公共区域维护 | 材料、施工和现场管理 | 计划性支出和验收 |
| 社区活动 | 场地、物料和人员 | 活动频次与居民反馈 |
| 人员培训 | 培训内容和时间 | 岗位能力与安全要求 |
服务事项列清楚后,预算才有具体依据。比如电梯、消防、水泵和排水系统的维保不能只写一个年度总额,还要对应设备数量、合同服务范围、检查周期和可能的配件费用。公共区域改造也要区分方案设计、材料采购、施工和验收,避免预算执行时才发现缺少环节。
把支出分成不同类型
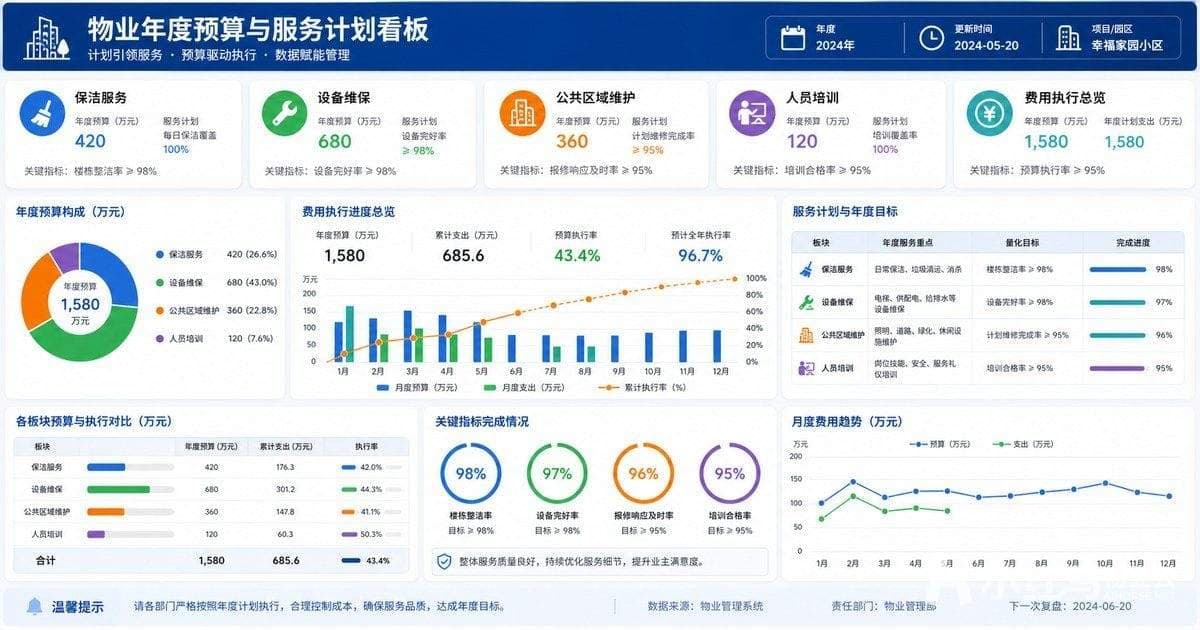
物业项目支出可以按管理需要分为固定支出、计划性支出和应急支出。固定支出包括相对稳定的人员和基础服务成本;计划性支出包括设备维保、绿化、培训和阶段性维护;应急支出则用于难以提前准确预测的故障和突发事项。
三类支出混在一起,项目很难判断预算偏差来自哪里。固定支出突然增加,可能是人员配置变化;计划性支出延期,可能是服务合同或采购进度问题;应急支出持续偏高,则可能说明设备预防性维护不足。分类之后,管理人员才有机会找到真正原因。
月度执行要和现场记录对应
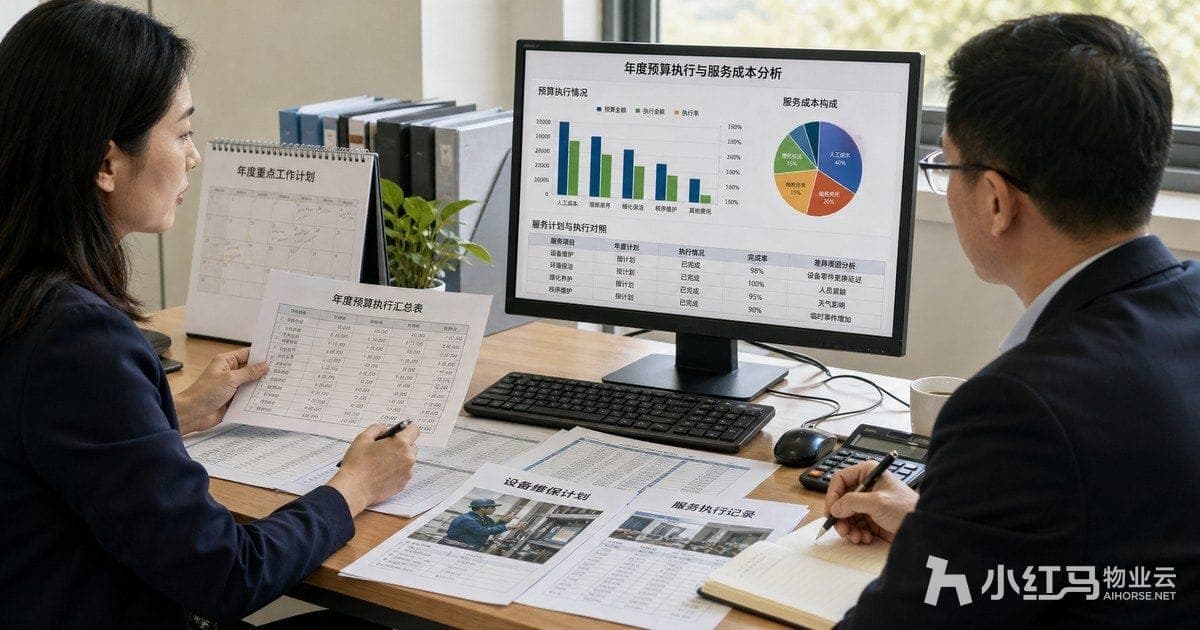
预算不是年初审批一次就结束。项目每月可以将实际支出与服务计划对照,查看哪些工作已经完成,哪些工作延期,哪些费用超出预期。设备维保是否按计划完成,材料采购是否已经验收,外包服务是否和合同约定一致,都应该有对应记录。
物业管理系统中的合同、供应商、采购、工单和设备档案可以为预算执行提供依据。财务看到的金额,能够关联到具体服务事项;项目经理看到的任务,也能看到对应的资源使用。遇到金额和现场不一致时,双方可以基于记录沟通,而不是只对着一张汇总表讨论。
超预算不一定代表管理失控
有些支出超过计划,是因为项目增加了必要服务或发生了无法避免的故障;有些偏差则来自采购价格、重复维修或审批缺失。管理重点不是看到超预算就简单压缩,而是先判断原因和影响。
项目可以给异常支出设置说明和审批节点。金额变化较小但频繁发生的事项,可能需要优化采购和维护方式;一次性金额较大但能够减少长期故障的改造,则需要从周期成本角度评估。把原因写清楚,下一年度预算才会更接近实际。
预算也要关注服务质量
如果只看成本,项目可能通过减少人员、降低耗材或压缩维保次数来控制预算,但居民体验和设备风险可能随之增加。预算执行应和服务指标一起观察,例如报修响应、重复维修、巡检完成、投诉原因和居民评价。
当某项成本下降但重复投诉增加时,说明节省可能转化成了服务损失;当维保投入增加而设备故障和停用时间下降时,说明支出产生了管理价值。物业运营管理需要同时看钱花在哪里、服务结果如何。
小红马物业云可以帮助物业公司将项目计划、费用、合同、工单和设备资料关联起来,支持物业从日常记录中提取运营信息。深耕物业与资产管理行业10年,我们更重视预算工具能否服务项目管理,而不是只生成一份漂亮报表。
年度预算与服务计划协同后,项目能够提前安排资源,业委会和管理层也更容易理解重点事项。预算不是限制服务的工具,而是帮助物业把服务承诺、成本投入和执行结果放在一起管理。